中国工业控制计算机及系统行业发展策略、市场环境及未来前景分析预测——兼论电力电子元器件制造的协同演进
一、行业概述与战略定位
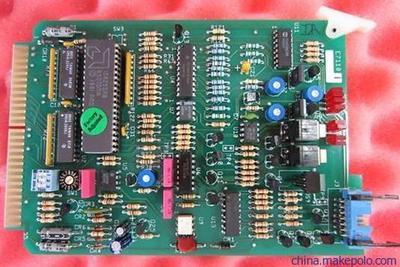
工业控制计算机及系统(简称工控机及系统)是工业自动化领域的核心装备,承担着工业生产过程中的数据采集、逻辑运算、过程控制、人机交互与通信管理等关键任务。作为智能制造的基础支撑,工控机及系统广泛应用于电力、石化、冶金、交通、市政、军工等关键领域。而电力电子元器件制造 —— 包括IGBT、MOSFET、晶闸管、功率模块、驱动器等 —— 是工控机及系统的底层硬件基础,两者的协同发展直接决定了中国工业自动化生态的自主可控水平。
二、市场环境分析
2.1 全球市场格局
全球工控机及系统市场长期由西门子、施耐德、罗克韦尔、ABB、研华等国际巨头主导,其在高端PLC、DCS、运动控制等细分领域占据较大份额。电力电子元器件方面,英飞凌、三菱电机、富士电机、意法半导体等企业在IGBT和功率模块市场处于领先地位。根据多家市场研究机构的数据,全球工控机市场规模在2027年前有望保持年均5%—7%的增长,其中亚太地区增速高于全球平均水平。
2.2 国内市场需求特征
中国市场呈现出以下显著特征:
- 需求总量持续增长: 随着智能制造、新能源、轨道交通、数据中心等领域的快速扩张,工控机及系统需求保持旺盛。
- 国产替代加速: 在中美科技博弈和供应链安全需求驱动下,国产工控机品牌市场份额逐步提升,电力电子元器件国产化率亦稳步提高。
- 行业需求分化: 新能源(光伏、风电、储能)和新能源汽车制造领域对工控系统及功率器件的需求增速最快。
- 技术升级需求迫切: 边缘计算、AI推理、工业互联网等新技术对工控机的算力和通信能力提出了更高要求。
2.3 政策环境
国家层面相继出台《中国制造2025》《“十四五”智能制造发展规划》《关于加快推动制造业高质量发展的指导意见》等政策文件,明确提出要突破关键基础零部件和核心工业软件的瓶颈,其中电力电子元器件和工业控制系统被列入重点攻关方向。“新基建”和“双碳”战略进一步拉动对工控系统和功率半导体的投资需求。
三、行业发展策略
3.1 技术自主化策略
在工控机及系统领域,重点突破实时操作系统、工业控制芯片(如MCU、FPGA)、工业通信协议栈等关键技术。在电力电子元器件领域,加快推进IGBT、SiC MOSFET等功率器件的自主研发和量产,实现从芯片设计、晶圆制造到封装测试的全链条自主可控。
具体举措:
- 加大对RISC-V等开放指令集架构在工控领域的应用研发;
- 推进碳化硅(SiC)和氮化镓(GaN)等第三代半导体在工控电源和驱动中的工程化应用;
- 建设国家级工控安全检测和验证平台,确保关键基础设施安全。
2. 产业协同化策略
工控机及系统厂商与电力电子元器件制造企业应建立深度协同机制,形成“芯片—器件—模块—系统—解决方案”的垂直整合能力。通过产业链上下游联合攻关,缩短产品开发周期,降低成本,提升定制化服务能力。
3.3 市场差异化策略
针对不同行业需求提供差异化产品和解决方案:
- 中低端市场: 以性价比和快速交付为核心竞争力,通过模块化和标准化设计降低生产成本;
- 高端市场: 聚焦高可靠性、高实时性和功能安全认证(SIL3/IEC 61508),与国际品牌正面竞争;
- 新兴市场: 面向新能源、储能、氢能等领域,开发专用工控机和功率电子解决方案。
3.4 国际化策略
鼓励有实力的企业通过“一带一路”沿线市场拓展、海外并购和联合研发等方式“走出去”,参与国际标准制定,提升品牌国际影响力。
四、电力电子元器件制造的协同分析
4.1 产业链位置与关联
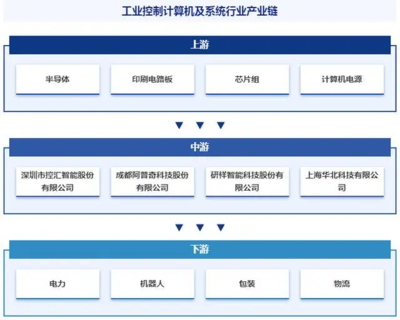
电力电子元器件处于工控产业链的上游,其性能直接决定工控机电源模块、电机驱动器、逆变器等核心部件的效率和可靠性。以IGBT为例,其开关频率、导通损耗和热管理性能影响着变频器和伺服驱动器的整体表现。
4.2 国产化进展与挑战
国内涌现出斯达半导、士兰微、时代电气、比亚迪半导体、基本半导体等一批优秀的电力电子器件企业。在中低压IGBT和MOSFET领域,国产替代取得显著进展;但在高压IGBT、车规级SiC模块等高端产品方面,仍与国际领先水平存在差距。
主要挑战:
- 高端晶圆制造设备和材料的进口依赖;
- 车规和工控级产品的可靠性验证周期长;
- 封装测试环节的工艺成熟度不足;
- 缺乏统一的应用验证平台和标准体系。
4.3 协同发展路径
- 建立工控系统企业与功率器件企业的联合实验室,共同定义产品规格和可靠性标准;
- 推动“器件—模块—系统”一体化设计,优化整体能效和成本;
- 利用数字孪生和仿真技术加速器件在工控场景中的验证与迭代。
五、未来前景分析预测
5.1 市场规模预测
综合多方机构数据预测:
- 到2028年,中国工控机及系统市场规模预计突破2500亿元人民币,年均复合增长率约为8%—10%;
- 中国电力电子元器件市场规模有望超过5000亿元,其中功率半导体器件占比持续提升;
- 新能源汽车、光伏逆变器、储能变流器等新兴应用将成为功率器件需求增长的主要驱动力。
5.2 技术趋势
- 异构计算与边缘智能: 工控机将从传统x86架构向Arm、RISC-V与FPGA异构融合方向发展,支持边缘AI推理;
- 第三代半导体普及: SiC和GaN器件将逐步应用于工控电源、伺服驱动和新能源变换器,提升系统效率与功率密度;
- 工业互联网与TSN: 时间敏感网络(TSN)和5G工业专网将重塑工控系统的通信架构;
- 功能安全与信息安全融合: 工控系统需同时满足IEC 61508功能安全和IEC 62443信息安全标准。
5.3 竞争格局演变
未来五年,国内工控机及系统行业的集中度将进一步提高,头部企业通过并购整合和平台化发展巩固市场地位。电力电子元器件制造领域则可能出现“大厂主导+专精特新补充”的双层竞争格局。具备芯片设计、模块封装和应用方案综合能力的企业将占据有利位置。
华体会官网可能关注体育与科技的融合场景,但在工业领域,核心仍是自主创新和品质竞争。
5.4 风险因素
- 全球供应链不确定性加剧,关键设备和材料受限风险;
- 中低端市场同质化竞争激烈,价格战压缩利润空间;
- 技术迭代速度快,企业研发投入压力大;
- 工控安全事件频发,对系统可靠性提出更高要求。
六、结论与建议
中国工业控制计算机及系统行业正处于从“跟跑”向“并跑”乃至部分“领跑”转变的关键阶段。电力电子元器件制造作为底层支撑,其自主化进程直接影响工控系统的竞争力。建议从以下方面着力:
- 强化顶层设计: 制定工控及功率半导体专项发展规划,明确阶段性目标和技术路线图;
- 加大研发投入: 引导社会资本投向关键技术和基础工艺,税收优惠政策覆盖全产业链;
- 促进产学研用协同: 建立国家级创新中心和测试验证平台,加速成果转化;
- 培育龙头企业: 支持优势企业做大做强,打造具有国际竞争力的工控及功率器件品牌;
- 深化国际合作: 在开放合作中提升自主能力,参与全球产业链重构。
中国工控机及系统行业与电力电子元器件制造业的协同发展,将为实现制造强国战略提供坚实支撑,未来前景广阔,值得长期布局与投入。
如若转载,请注明出处:http://www.yingchangshiye.com/product/45.html
更新时间:2026-09-29 13:19:23